Un rétroviseur arraché sans auteur identifié constitue un délit de fuite passible d’une amende de 75 000 € et de sanctions pénales sévères. Face à cette situation stressante, vous vous demandez sûrement comment réagir pour limiter les frais et protéger vos droits.
On se sent souvent démuni quand on découvre son véhicule dégradé sans le moindre mot sur le pare-brise. Pour vous aider, nous allons voir ensemble que faire rétroviseur cassé délit fuite afin de constituer un dossier solide et solliciter votre assurance ou le fonds de garantie efficacement.
- Que faire face à un rétroviseur cassé avec délit de fuite ?
- 3 étapes pour constituer un dossier de preuve solide
- Comment porter plainte et déclarer le sinistre ?
- Indemnisation et garanties de votre contrat auto
- Saisir le fonds de garantie en cas d’auteur non identifié
- Budget de réparation et conséquences juridiques
Que faire face à un rétroviseur cassé avec délit de fuite ?
Un rétroviseur arraché sans auteur identifié constitue un délit de fuite passible de 75 000 € d’amende. La victime doit porter plainte sous 48h et déclarer le sinistre à son assureur sous 5 jours ouvrés.
Cette infraction pénale se distingue toutefois d’un simple oubli de coordonnées par l’intention manifeste d’échapper à sa responsabilité civile.
Le délit de fuite est une infraction pénale sanctionnée par 75 000 euros d’amende et 3 ans de prison. Il nécessite de prouver l’intention du conducteur de se soustraire à sa responsabilité.
Distinguer l’accrochage involontaire du délit de fuite caractérisé
Le Code de la route impose de s’arrêter immédiatement après tout choc. Même pour un simple miroir brisé, l’arrêt est obligatoire pour identifier les parties impliquées dans l’accident.
La nuance réside dans l’attitude du conducteur. Celui qui laisse un mot sur votre pare-brise assume sa faute. À l’inverse, partir sans laisser de traces constitue un acte volontaire d’anonymat.
Pourtant, l’absence de constat amiable n’est pas systématiquement une fuite. Il faut démontrer que le responsable s’est évadé en ayant conscience d’avoir causé un dommage matériel sur votre véhicule.
Bref, vous pouvez consulter la définition juridique du délit de fuite pour mieux comprendre vos droits. C’est un point de départ essentiel pour vos démarches.
Sécuriser la zone et constater les dégâts sur place
Votre priorité absolue reste la sécurité routière. Ne restez jamais au milieu de la voie de circulation. Garez-vous correctement pour inspecter les dommages sans vous mettre en danger inutilement.
Prenez le temps d’examiner le boîtier, le miroir et la portière. Parfois, la peinture du véhicule tiers est visible sur le plastique. Notez chaque détail visuel qui semble important pour la suite.
Cherchez aussi des débris au sol. Un morceau de clignotant adverse peut aider à identifier la voiture en fuite. Gardez précieusement ces preuves matérielles pour constituer votre dossier d’indemnisation.
- Prendre des photos globales du véhicule
- Zoomer sur les traces de frottement
- Photographier les débris au sol
Une fois ces éléments réunis, vous y voilà, vous disposez d’une base solide pour signaler les faits aux autorités et solliciter votre assurance auto dans les délais impartis.
3 étapes pour constituer un dossier de preuve solide 📸
Une fois la zone sécurisée, votre priorité devient la collecte d’indices pour permettre à votre assureur d’agir efficacement contre le responsable. Il s’agit de transformer votre mauvaise surprise en un dossier administratif en béton pour ne pas subir les conséquences financières de cet accrochage.
Récolter les témoignages et les indices matériels
Interrogez les commerçants alentour immédiatement. Un passant a peut-être noté une plaque. Leur témoignage est une pièce maîtresse pour votre dossier.
Notez les modèles de voitures garées à proximité. Certaines pourraient présenter des traces de choc similaires. Relevez les immatriculations suspectes par précaution. Soyez très précis dans vos notes.
Récupérez les noms et numéros des témoins. Une attestation écrite renforce votre crédibilité. C’est indispensable pour la suite des démarches.
Renseignez-vous sur l’indemnisation et les preuves en cas de délit de fuite : en savoir plus.
Utiliser la technologie et la vidéosurveillance urbaine
Repérez les caméras de la ville ou des banques. Ces dispositifs enregistrent souvent les axes de passage. Ils capturent parfois la fuite en direct.
Seule la police peut visionner ces images. Mentionnez leur présence lors de votre dépôt de plainte. Les agents feront les réquisitions nécessaires.
Si vous possédez une dashcam, extrayez la vidéo tout de suite. Ce fichier numérique est une preuve irréfutable. Vérifiez bien l’horodatage de l’enregistrement.
Pensez également aux modalités de remplacement du rétroviseur si les dégâts sont trop importants : cliquez ici.
Comment porter plainte et déclarer le sinistre ? 👮
Avec vos preuves en main, vous devez maintenant officialiser la situation auprès des autorités et de votre compagnie d’assurance. C’est une étape que beaucoup redoutent, mais rassurez-vous, c’est le seul moyen de protéger votre bonus et d’espérer une indemnisation correcte après avoir découvert votre rétroviseur pendouillant lamentablement.
Dépôt de plainte : sous 48 heures maximum.
Déclaration assurance : sous 5 jours ouvrés.
Porter plainte pour délit de fuite au commissariat
Rendez-vous rapidement au commissariat ou en gendarmerie. Expliquez les faits avec précision. Portez plainte contre X pour garantir vos droits.
Le procès-verbal est un document administratif vital. Il prouve à l’assureur que le choc n’est pas de votre faute. Sans ce papier, l’indemnisation devient complexe. Gardez toujours l’original.
Ne tardez pas à agir. Un signalement tardif peut sembler suspect. Agissez dans les 48 heures suivant la découverte.
Consultez les réflexes après un choc sur parking pour sécuriser votre dossier juridique immédiatement.
Rédiger une déclaration de sinistre précise pour l’assureur
Joignez vos photos et le récépissé de plainte au dossier. Ajoutez les coordonnées des témoins si vous en avez. Soyez le plus complet possible.
Remplissez un constat amiable seul. Indiquez « tiers en fuite » dans la partie adverse. Dessinez un croquis clair de la position du véhicule.
Respectez le délai de 5 jours ouvrés. C’est la règle standard pour la plupart des contrats. Un retard peut entraîner un refus de garantie.
Informez-vous sur les conséquences sur l’assurance auto pour anticiper l’impact sur votre contrat et votre futur malus éventuel.
Indemnisation et garanties de votre contrat auto 🛡️
Le remboursement de vos réparations dépendra essentiellement de la formule choisie lors de la souscription de votre contrat automobile et de la nature précise des dégâts constatés sur votre véhicule.
Comparer la couverture tous risques et la formule au tiers
Le contrat tous risques couvre les dommages matériels, même sans tiers identifié. L’assureur paiera la réparation du rétroviseur. C’est la protection la plus sereine.
À l’inverse, l’assurance au tiers est souvent insuffisante ici. Sans responsable connu, aucun remboursement n’est prévu. Les frais restent à votre entière charge.
Attention au montant de votre franchise. Si le prix du rétroviseur est inférieur, l’assurance n’interviendra pas. Comparez bien ces deux montants financiers.
| Formule | Prise en charge | Franchise | Recommandation |
|---|---|---|---|
| Tous risques | Oui | Oui | Optimale |
| Tiers étendu | Partiel | Oui | Variable |
| Tiers simple | Non | N/A | Risquée |
Vérifier l’application de la garantie bris de glace
Certains contrats incluent le miroir du rétroviseur dans le bris de glace. C’est une option avantageuse. Elle évite parfois de payer une grosse franchise.
Cependant, les mécanismes électriques sont souvent exclus de cette garantie spécifique. Si le moteur est cassé, la garantie bris de glace ne fonctionne plus. Seule la garantie dommages intervient alors. Vérifiez bien vos conditions générales.
Lisez les petites lignes de votre contrat auto. Les caméras intégrées changent souvent la donne. Soyez vigilant sur ces points techniques.
Vous pouvez consulter les détails sur l’extension de la garantie bris de glace pour mieux comprendre vos droits. https://www.credit-agricole.fr/particulier/conseils/magazine/tout-un-mag/bris-de-glace-assurance-malus-franchise-declaration.html
Saisir le fonds de garantie en cas d’auteur non identifié 🏦
Si votre assurance refuse de couvrir les frais, une ultime solution existe via un organisme public dédié aux victimes. Vous y voilà, face à une situation complexe, mais rassurez-vous, des recours existent pour ne pas rester dans l’impasse.
Critères d’éligibilité pour les dommages matériels
Le FGAO intervient quand le responsable est inconnu. C’est un filet de sécurité pour les victimes. Il compense l’absence d’assurance du tiers fautif.
Pour les dégâts purement matériels, les conditions sont strictes. Souvent, une blessure corporelle, même légère, doit accompagner l’accident. Sans cela, le dossier est fréquemment rejeté d’office. C’est un point juridique complexe.
Des plafonds et des franchises s’appliquent systématiquement. L’indemnisation n’est jamais totale. Renseignez-vous sur les montants en vigueur.
Il est possible de solliciter cet organisme après un accident avec délit de fuite. Ne tardez pas à agir pour vos droits.
Modalités pratiques pour envoyer votre dossier au FGAO
Téléchargez le formulaire officiel sur leur site internet. Joignez toutes vos preuves matérielles collectées précédemment. Le dossier doit être extrêmement solide et argumenté.
L’instruction peut durer plusieurs mois. Soyez patient durant cette période administrative. Le fonds vérifie chaque détail avant de valider.
Mettez en avant le caractère soudain du choc. Prouvez que vous ne pouviez pas éviter l’impact. Un bon argumentaire augmente vos chances de succès.
Pour constituer votre demande de manière sécurisée, tâcher de réunir ces pièces :
- Formulaire de demande FGAO
- Copie du dépôt de plainte
- Devis de réparation détaillé
Budget de réparation et conséquences juridiques ⚖️
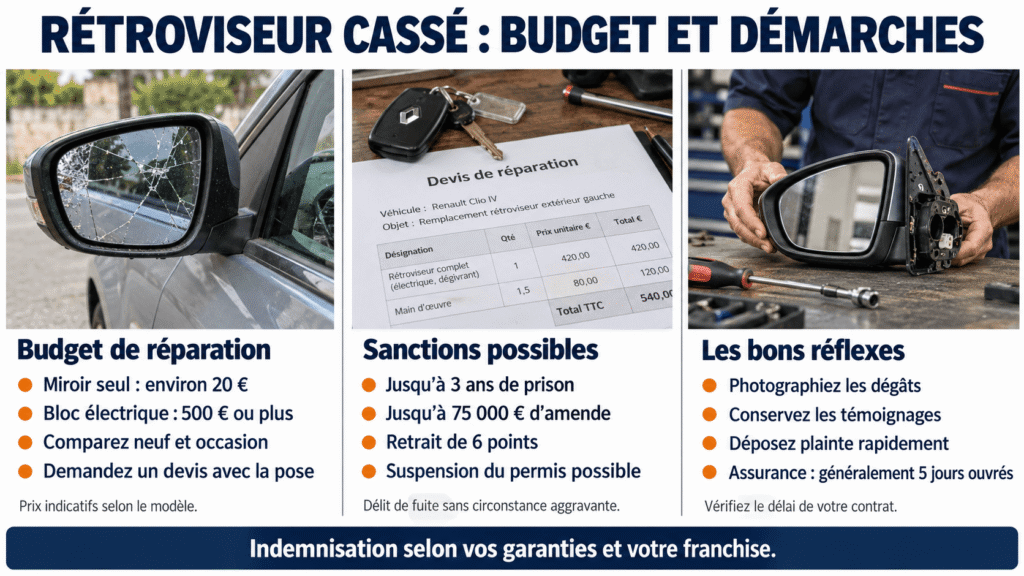
Au-delà des démarches administratives, il convient d’estimer le coût réel des travaux et de comprendre les risques encourus par le fuyard.
20€ : Prix d’un miroir seul.
500€ : Bloc électrique complet.
68€ : Amende pour absence de rétro.
3 ans : Peine de prison maximale.
75 000€ : Amende possible.
6 points : Retrait automatique.
Anticiper le prix du remplacement selon le modèle
Un simple miroir coûte environ vingt euros. Mais un bloc complet peut grimper à cinq cents euros. Tout dépend de la technologie embarquée dedans.
Pensez aux pièces d’occasion pour réduire la facture. Les casses auto regorgent de modèles standards. C’est une alternative écologique et très économique.
La main-d’œuvre varie selon la complexité du montage. Un rétroviseur électrique demande plus de temps qu’un manuel. Comptez au moins une heure de travail.
Vérifiez vos pièces d’origine ici.
Sanctions prévues par le Code de la route pour la fuite
Le coupable risque gros devant la justice française. La peine peut atteindre trois ans de prison ferme. L’amende financière est également très lourde.
Le permis de conduire est directement menacé. Six points sont retirés automatiquement en cas de condamnation. Une suspension de permis est souvent prononcée par le juge. C’est une sanction très dissuasive.
L’assureur peut aussi résilier le contrat du responsable. Les conséquences sont donc pénales, civiles et contractuelles. La fuite est un mauvais calcul.
Consultez les sanctions pour délit de fuite officielles.
Face à un rétroviseur cassé avec délit de fuite, portez plainte sous 48h et alertez votre assureur sous 5 jours. Que vous soyez en tous risques ou au tiers, sécurisez vos preuves pour espérer une indemnisation. Agissez vite pour retrouver votre sérénité au volant. Votre réactivité est la clé de votre prise en charge !
FAQ
Est-ce considéré comme un délit de fuite si quelqu’un casse mon rétroviseur et part sans laisser d’adresse ?
Absolument. Dès lors qu’un conducteur a conscience d’avoir causé un choc, même minime comme un bris de rétroviseur, et qu’il choisit délibérément de quitter les lieux sans décliner son identité, le délit de fuite est constitué. C’est une infraction grave au Code de la route et au Code pénal qui vise à échapper à ses responsabilités civiles ou pénales.
Pour que ce délit soit retenu, il faut que l’accident ait entraîné des dommages matériels. Le simple fait de ne pas s’arrêter immédiatement après l’impact suffit à caractériser cette volonté d’anonymat, contrairement au conducteur honnête qui prendrait le temps de laisser ses coordonnées sur votre pare-brise ou de remplir un constat amiable avec vous.
Quels sont les risques encourus par un conducteur qui prend la fuite après un accrochage ?
Le fuyard s’expose à des sanctions particulièrement lourdes devant la justice. Sur le plan pénal, les peines peuvent grimper jusqu’à trois ans d’emprisonnement et 75 000 euros d’amende. De plus, un retrait automatique de 6 points sur le permis de conduire est appliqué, souvent accompagné d’une suspension de permis pouvant durer jusqu’à cinq ans.
Au-delà des tribunaux, l’assureur du responsable peut décider de résilier unilatéralement son contrat. Cela entraîne une inscription au fichier AGIRA, rendant toute nouvelle souscription très difficile et coûteuse, avec des majorations de prime pouvant atteindre 100 %, voire 400 % en cas d’infractions multiples. La fuite est donc un calcul très risqué et lourd de conséquences.
Mon assurance peut-elle rembourser mon rétroviseur si l’auteur est inconnu ?
Tout dépend de la formule que vous avez souscrite. Si vous possédez une assurance « tous risques », vous bénéficiez généralement de la garantie « dommages tous accidents » qui couvre les dégâts matériels même si le tiers n’est pas identifié. Dans ce cas, votre assureur prendra en charge les réparations, bien qu’une franchise reste souvent à votre charge selon les termes de votre contrat.
Si vous êtes assuré au tiers, l’indemnisation est beaucoup plus complexe, car il n’y a pas de responsable connu sur qui se retourner. Cependant, vérifiez bien vos options : la garantie « bris de glace » peut parfois couvrir le miroir du rétroviseur, et la garantie « vandalisme » peut intervenir si le choc est considéré comme un acte malveillant, à condition d’avoir déposé plainte sous 48 heures.
Quel est le délai pour signaler ce sinistre à mon assureur ?
Vous disposez d’un délai légal de 5 jours ouvrés après la découverte des dommages pour déclarer le sinistre à votre compagnie d’assurance. Ce délai est crucial pour que votre dossier soit recevable et que les procédures d’indemnisation puissent être enclenchées. Il est recommandé d’agir le plus vite possible pour faciliter le traitement de votre demande.
Lors de cette déclaration, vous devrez fournir un maximum d’éléments : photos des dégâts, témoignages éventuels et, surtout, le récépissé de votre dépôt de plainte si vous avez été victime d’un délit de fuite ou de vandalisme. Vous pouvez généralement effectuer cette démarche directement en ligne pour gagner du temps.
Puis-je solliciter le Fonds de Garantie (FGAO) pour un simple rétroviseur brisé ?
Le FGAO intervient effectivement pour indemniser les victimes lorsque le responsable est inconnu, mais les conditions pour les dommages matériels seuls sont très restrictives. En cas de délit de fuite, le fonds n’indemnise les dégâts sur votre véhicule que si l’accident a également causé un préjudice corporel grave à vous-même ou à un tiers (comme une hospitalisation de plus de 7 jours).
Si vous n’avez subi que des dommages matériels sans aucune blessure, le FGAO ne prendra malheureusement pas en charge le remplacement de votre rétroviseur. Dans cette situation, si votre assurance ne couvre pas le sinistre, les frais de réparation resteront malheureusement à votre charge. Si vous êtes éligible, sachez que vous avez un délai d’un an après l’accident pour saisir cet organisme.
Combien coûte réellement le remplacement d’un rétroviseur ?
Le budget varie énormément selon la technologie de votre véhicule. Pour un modèle manuel classique, comptez entre 50 et 70 euros. En revanche, si votre voiture est équipée de rétroviseurs électriques avec dégivrage ou détecteurs d’angle mort, la facture peut rapidement dépasser les 500 euros pour le bloc complet.
Avant de solliciter votre assurance, comparez toujours le devis de réparation avec le montant de votre franchise. Si le coût de la pièce est inférieur à la franchise, il est souvent plus avantageux financièrement de payer la réparation vous-même. Pensez aussi aux pièces d’occasion issues de casses automobiles pour réduire significativement la note tout en faisant un geste pour l’environnement.